Remont łazienki osoby niepełnosprawnej a ulga rehabilitacyjna
Remont łazienki dla osoby niepełnosprawnej potrafi kosztować od kilkunastu do kilkudziesięciu tysięcy złotych, a przepisy pozwalają odliczyć sporą część tych wydatków w zeznaniu rocznym. Wielu podatników rezygnuje z ulgi rehabilitacyjnej, myśląc, że dotyczy ona wyłącznie wózków inwalidzkich albo turnusów, podczas gdy w rzeczywistości obejmuje ona także roboty budowlane, armaturę i materiały wykończeniowe. Poniżej konkretna ścieżka: kto skorzysta, co dokładnie wliczy urząd skarbowy i jak wypełnić PIT, żeby zwrot faktycznie wpłynął na konto.
- Kto odliczy adaptację łazienki w ramach ulgi rehabilitacyjnej
- Jakie wydatki na łazienkę wliczysz w ulgę rehabilitacyjną
- Remont łazienki niepełnosprawnego w PIT krok po kroku
- Najczęstsze błędy przy odliczeniu remontu łazienki
Kto odliczy adaptację łazienki w ramach ulgi rehabilitacyjnej
Ulga rehabilitacyjna przysługuje dwóm kręgom podatników. Pierwszy stanowią osoby posiadające ważne orzeczenie o niepełnosprawności, o stopniu niepełnosprawności albo o całkowitej lub częściowej niezdolności do pracy. Drugi krąg to osoby, na których utrzymaniu pozostają wyżej wymienione osoby niepełnosprawne, czyli najczęściej małżonkowie, dzieci, rodzice czy rodzeństwo.
Status osoby na utrzymaniu wymaga spełnienia dwóch warunków jednocześnie: dochód takiej osoby w roku podatkowym nie może przekroczyć 12 357,60 zł, a podatnik musi jej faktycznie dostarczać środki utrzymania. Do dochodu tego progu wliczają się alimenty, zasiłek pielęgnacyjny i renta rodzinna; nie wlicza się natomiast dodatku pielęgnacyjnego, zasiłku dla opiekuna ani świadczenia pielęgnacyjnego, co potwierdzają liczne interpretacje Krajowej Informacji Skarbowej.
Próg 12 357,60 zł dotyczy sumy wszystkich przychodów podlegających opodatkowaniu, w tym renty socjalnej po odliczeniu składki zdrowotnej. Jeśli więc niepełnosprawne dziecko pobiera rentę rodzinną przekraczającą ten próg, rodzic traci prawo do ulgi. Warto też pamiętać, że alimenty na rzecz dziecka powyżej 18. roku życia nie są już zaliczane do dochodu dziecka, lecz do dochodu rodzica wypłacającego, co w praktyce komplikuje rozliczenie.
Jakie dokumenty potwierdzają status
- Orzeczenie o niepełnosprawności - wydawane przez powiatowy zespół do spraw orzekania o niepełnosprawności, ważne do końca wskazanego w dokumencie terminu albo na czas nieokreślony.
- Orzeczenie o stopniu niepełnosprawności - odpowiednio: lekki, umiarkowany lub znaczny; wydane przez ten sam zespół, lecz dla osób powyżej 16. roku życia.
- Orzeczenie o niezdolności do pracy - wydawane przez ZUS lub KRUS, dotyczy osób, które utraciły zdolność do wykonywania dotychczasowego zajęcia lub do pracy w ogóle.
- Orzeczenie o konieczności stałej lub długotrwałej opieki albo pomocy innej osoby - wydawane razem z orzeczeniem o niepełnosprawności, istotne dla wyższych limitów ulgi.
Jakie wydatki na łazienkę wliczysz w ulgę rehabilitacyjną
Przepisy wprost wymieniają "adaptację i wyposażenie mieszkania" jako wydatki nielimitowane, co oznacza, że podatnik może odliczyć pełną kwotę poniesionych kosztów. W praktyce urzędy skarbowe akceptują pozycje wymienione w poniższej tabeli.
| Pozycja | Limit | Rozczna kwota | Dokument |
|---|---|---|---|
| Poszerzenie drzwi do min. 90 cm | brak | pełna kwota | faktura z opisem robót |
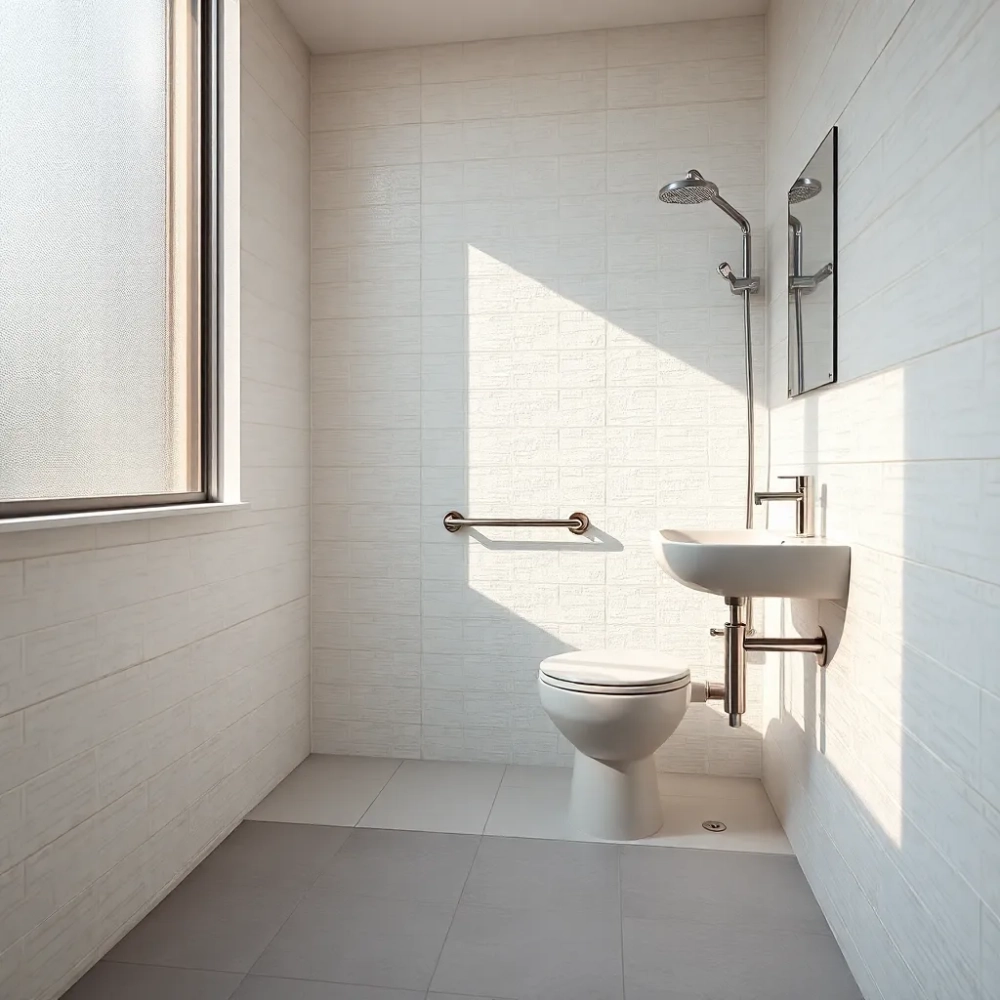
| Montaż uchwytów, poręczy, siedzisk prysznicowych | brak | pełna kwota | faktura z pozycjami |
| Wymiana wanny na brodzik bezprogowy | brak | pełna kwota | faktura z wyszczególnieniem demontażu i montażu |
| Obniżenie umywalki i baterii | brak | pełna kwota | faktura z wysokością montażu w cm |
| Mata antypoślizgowa, nawierzchnie antypoślizgowe | brak | pełna kwota | faktura |
| Sygnalizacja świetlna alarmowa | brak | pełna kwota | faktura + opis funkcji |
| Przebudowa instalacji wod-kan | brak | pełna kwota | faktura + protokół odbioru |
| Dźwig ścienny do wanny | brak | pełna kwota | faktura |
Kluczowe kryterium stanowi bezpośredni związek wydatku z potrzebami wynikającymi z niepełnosprawności. Urząd skarbowy zakwestionuje odliczenie luksusowej armatury, kabiny prysznicowej z hydromasażem czy płytek ceramicznych najwyższej klasy, jeśli nie wykażesz, że ich parametry są niezbędne. Dlatego faktura powinna zawierać opis techniczny: szerokość drzwi w centymetrach, wysokość montażu uchwytu w centymetrach, nośność siedziska w kilogramach, klasa antypoślizgowości płytek (R10, R11, R12).
Wydatki, które wypadną z odliczenia
Urząd konsekwentnie odmawia odliczenia kosztów, które służą wszystkim domownikom, a nie wyłącznie osobie niepełnosprawnej. Dotyczy to zwłaszcza wymiany całej instalacji elektrycznej, ogólnego remontu ścian i sufitów, zakupu pralki czy suszarki. Nie odliczysz też elementów wykończenia, które nie mają funkcji rehabilitacyjnej: standardowych luster, kinkietów dekoracyjnych, oświetlenia ogólnego.
Co z materiałami budowlanymi
Materiały wchodzą w koszt adaptacji w proporcji, w jakiej zużyto je do prac związanych z dostosowaniem. Jeśli wymieniasz płytki tylko w strefie prysznica, faktura musi precyzyjnie rozdzielać ilość i cenę płytek przeznaczonych na strefę bezprogową od reszty łazienki. Bez takiego rozdziału urząd zakwestionuje całość.
Co z robocizną
Robocizna stanowi odrębną pozycję i podlega odliczeniu w całości, o ile ekipa remontowa wystawi fakturę z opisem konkretnych czynności adaptacyjnych. Samo "remont łazienki" bez wyszczególnienia nie wystarczy.
Kiedy NIE odliczysz wydatku
Odliczenie nie przysługuje, gdy wydatek został sfinansowany ze środków PFRON, NFZ lub zakładowego funduszu rehabilitacji osób niepełnosprawnych (ZFRON). Dotyczy to sytuacji, gdy powiatowe centrum pomocy rodzinie dofinansowało likwidację barier architektonicznych. W takim przypadku odliczasz jedynie tę część kosztu, którą sam pokryłeś. Analogicznie: dofinansowanie z programu "Aktywny Samorząd" wyklucza odliczenie tej samej pozycji w PIT.
Remont łazienki niepełnosprawnego w PIT krok po kroku
Samo odliczenie polega na wpisaniu wydatków w odpowiednie pola formularza PIT oraz dołączeniu załącznika PIT/O. Formularz PIT-37, najczęściej wybierany przez osoby zatrudnione na umowę o pracę, przewiduje pozycje 105 i 106 dla wydatków nielimitowanych, w tym właśnie adaptacji mieszkania, oraz pozycje 159 i 160 dla ulg limitowanych. Formularz PIT-28, używany przez przedsiębiorców na ryczałcie, posiada dedykowaną pozycję 71.
Poniżej pełna mapa pól i załączników:
| Formularz | Pozycja (wydatki nielimitowane) | Załącznik | Termin złożenia |
|---|---|---|---|
| PIT-37 | 105 (nabywca) / 106 (osoba na utrzymaniu) | PIT/O - sekcja B, część 1 | do 30 kwietnia |
| PIT-36 | 105 / 106 | PIT/O - sekcja B, część 1 | do 30 kwietnia |
| PIT-28 | 71 | PIT/O - sekcja B, część 1 | do 31 stycznia |
System e-PIT prowadzi podatnika krok po kroku i sam podpowiada, kiedy zaznaczyć ulgę rehabilitacyjną. Po zalogowaniu profilem zaufanym lub e-dowodem wystarczy wybrać sekcję "Ulgi i odliczenia", a następnie "Ulga rehabilitacyjna" i wpisać kwoty w odpowiednie rubryki. System automatycznie generuje załącznik PIT/O na podstawie wprowadzonych danych.
Przed wysłaniem zeznania warto pobrać i wydrukować plik PDF z e-PIT, ponieważ urząd skarbowy może poprosić o okazanie faktur nawet po trzech latach od złożenia deklaracji. Trzymaj faktury, potwierdzenia przelewów i orzeczenia o niepełnosprawności w jednym segregatorze.
Konkrety: ile odzyskasz
Ulga rehabilitacyjna działa jak odliczenie od dochodu, a nie od podatku. Oznacza to, że jej wartość zależy od stawki podatku, w jakiej rozliczasz się w danym roku. Przy skali podatkowej obowiązują progi 12% (do 120 000 zł dochodu) i 32% (powyżej 120 000 zł). Remont łazienki za 15 000 zł odliczony od dochodu osoby w pierwszym progu przyniesie zwrot 1 800 zł (15 000 × 12%), a w drugim progu 4 800 zł. Kwoty te trafiają na konto podatnika jako nadpłata podatku.
Przykład przy 12%
Koszt remontu: 15 000 zł. Dochód podatnika: 80 000 zł. Odliczenie od dochodu: 15 000 zł. Nowy dochód do opodatkowania: 65 000 zł. Podatek przed ulgą: 9 600 zł. Podatek po uldze: 7 800 zł. Zwrot: 1 800 zł.
Przykład przy 32%
Koszt remontu: 15 000 zł. Dochód podatnika: 200 000 zł. Odliczenie od dochodu: 15 000 zł. Nowy dochód do opodatkowania: 185 000 zł. Podatek przed ulgą: 47 200 zł. Podatek po uldze: 45 100 zł. Zwrot: 2 100 zł.
Małżonkowie - wariant wspólny i osobny
Remont łazienki może odliczyć małżonek osoby niepełnosprawnej, jeśli pozostaje z nią we wspólnocie majątkowej lub faktycznie dostarcza środki utrzymania. Najkorzystniejszy wariant stanowi rozliczenie wspólne z PIT/D, w którym oboje małżonkowie sumują wydatki i każdy odlicza swoją część. W praktyce oznacza to dwukrotność limitu, co ma znaczenie przy wydatkach limitowanych (leki 100 zł, samochód 2280 zł). Adaptacja łazienki, jako wydatek nielimitowany, w pełni podlega odliczeniu przez obu małżonków proporcjonalnie do poniesionych kosztów.
Najczęstsze błędy przy odliczeniu remontu łazienki
Najpoważniejszy błąd polega na rozmieniu daty poniesienia wydatku i daty orzeczenia. Jeśli orzeczenie o niepełnosprawności zostało wydane 15 marca, a remont łazienki opłaciłeś 10 stycznia, urząd skarbowy zakwestionuje odliczenie za styczeń i luty, ponieważ w tych miesiącach nie posiadałeś statusu osoby uprawnionej. Rozwiązaniem jest rozliczenie wydatku w roku, w którym poniosłeś koszt, i pomniejszenie go proporcjonalnie do liczby miesięcy posiadania orzeczenia.
Drugi częsty błąd to brak szczegółowego opisu na fakturze. "Remont łazienki 18 000 zł" bez wyszczególnienia pozycji budzi podejrzenia urzędu i skutkuje wezwaniem do wyjaśnień. Faktura powinna zawierać: dane kupującego, dane sprzedającego, nazwę towaru lub usługi, ilość, cenę jednostkową oraz kwotę łączną. Dodatkowo, w przypadku robót budowlanych, faktura musi wskazywać adres nieruchomości, w której przeprowadzono prace.
Uwaga na rozbieżność stanowisk organów podatkowych i sądów administracyjnych. Krajowa Informacja Skarbowa wielokrotnie odmawiała odliczenia wydatków na materiały wykończeniowe w części, która nie służy bezpośrednio rehabilitacji. Naczelny Sąd Administracyjny w wyrokach z 2023 i 2024 r. przychylał się jednak do szerszej interpretacji, uznając, że kompleksowy remont łazienki stanowi jednorazowe przedsięwzięcie. W razie sporu warto powołać się na orzecznictwo.
Checklist przed wysłaniem PIT
- Faktury imienne z opisem pozycji i adresem nieruchomości
- Potwierdzenia przelewów bankowych lub KP z kasy
- Orzeczenie o niepełnosprawności (aktualne)
- Oświadczenie o osobach na utrzymaniu (jeśli dotyczy)
- Dokumentacja zdjęciowa stanu przed i po remoncie (zabezpieczenie dowodowe)
- Wypełniony PIT/O z poprawnie zaznaczonymi rubrykami
- PIT-37 lub PIT-36 z wypełnionymi pozycjami 105/106 (lub 159/160 dla wydatków limitowanych)
Dwa pytania, które padają najczęściej
Czy mogę odliczyć remont łazienki wykonany przez sąsiada, który nie ma firmy? Nie, chyba że sąsiad wykonał prace w ramach umowy o dzieło z rachunkiem do umowy i zapłacił ryczałtowy podatek. Bez rachunku urząd zakwestionuje koszt robocizny, choć materiały na fakturze ze sklepu nadal pozostaną do odliczenia.
Co jeśli remont trwał dwa lata, a orzeczenie wygasło w trakcie? Wydatki poniesione przed wygaśnięciem orzeczenia możesz odliczyć w roku ich poniesienia, pod warunkiem że w tym roku posiadałeś ważne orzeczenie przez co najmniej część roku. Wydatki poniesione po wygaśnięciu orzeczenia przepadają.
Twoja mapa skutecznego działania
Zacznij od zebrania faktur i potwierdzeń zapłaty za cały rok podatkowy. Sprawdź, czy na fakturach widnieją opisy robót zgodne z potrzebami wynikającymi z orzeczenia. Zaloguj się do e-PIT między 15 lutego a 30 kwietnia, przejdź do sekcji "Ulgi i odliczenia" i wprowadź kwoty. Wyślij zeznanie, zachowaj UPO (Urzędowe Poświadczenie Odbioru) i czekaj na zwrot. Jeśli urząd wezwie do wyjaśnień, pokaż faktury, zdjęcia i fragmenty orzeczenia opisujące ograniczenia ruchowe.
Aktualizacja: tekst oparty na przepisach obowiązujących w rozliczeniach PIT za 2024 r. (formularze PIT-37, PIT-36, PIT-28, PIT/O w wersji 31). Limity kwotowe i progi dochodowe zgodne z art. 26 ust. 7 oraz art. 26 ust. 7a ustawy o podatku dochodowym od osób fizycznych (tekst jednolity: Dz.U. 2024 poz. 226 z późn. zm.).
Źródła danych i przepisy: art. 26 ust. 7 i 7a ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2024 poz. 226 ze zm.) - baza ISAP, isap.sejm.gov.pl. Formularze PIT-37, PIT-36, PIT-28 i PIT/O w wersji 31 - podatki.gov.pl. Interpretacje Krajowej Informacji Skarbowej dotyczące adaptacji mieszkania - eureka.mf.gov.pl. Wyroki Naczelnego Sądu Administracyjnego z 2023 r. i 2024 r. w sprawie remontu łazienki jako wydatku nielimitowanego - orzeczenia.nsa.gov.pl. Rozporządzenie Ministra Finansów w sprawie limitu wydatków na samochód osoby niepełnosprawnej (2 280 zł) - ISAP.